评价小组
组长:曾湘军
成员: 石远平、杨必胜、符喜、谭华波
目 录
1.引言
1.1部门职责概述
1.2部门支出描述
1.3部门项目实施情况
2.绩效评价概述
2.1绩效评价目的
2.2绩效评价实施过程
2.3绩效评价的局限性
3.部门整体支出绩效评价分析
3.1投入
3.2过程
3.3产出
3.4效果
4.绩效评价结论
4.1绩效评价得分
4.2存在绩效问题
5.经验教训与建议
5.1经验教训
5.2建议
1.引言
1.1部门职责概述
(一)为州委常委中心组理论学习搞好各个环节的服务工作,并为全州县以上党委(党组)中心组理论学习进行辅导,提供有关服务。
(二)为州直机关干部理论学习提供教学辅导。
(三)根据省委讲师团和州委工作部署,结合我州实际,制定在职干部理论学习教学计划,编写理论学习辅导资料,举办理论骨干(中心组秘书)培训班,参与组织实施全州在职干部、特别是各级党委(党组)中心组理论学习的检查、考试和考核工作。
(四)适应形势发展和干部、群众的思想实际,结合教学,开展理论研究和理论宣传工作;承担州委、州政府有关改革开放、西部大开放重大课题的调查研究,为州委、州政府决策提供理论依据和可行方案。
(五)承办州委、州委宣传部交办的其他事项。
为了进一步完成部门工作职责,根据州编办发[2002]75号文件,州委讲师团内设2个机构:
办公室:负责机关文秘、行政事务、综合协调、劳动和社会保障、人事、机构编制、党群、纪检、财务、对外联络、接待等工作。
研究室:
1、制定州委常委中心组理论学习计划,总结、宣传学习成效,整理学习档案,搞好各个环节的服务工作,为州直各单位党组(党委)和县(市)中心组理论学习提供有关服务;负责各级党委(党组)、中心组学习档案的指导和考评工作;参与全州在职干部,特别是党委(党组)中心理论学习的检查、考核工作;举办各级党委(党组)中心组学习秘书培训班。
2、负责州直单位干部理论学习辅导和教学教务工作;总结推介干部理论学习的新情况、新做法、新经验;负责教学备课、教学比赛的组织联络工作及举办理论教学骨干培训班。
3、负责全州在职干部理论教学研究和课题规划、课题申报、论文评选和组织联络工作。
1.2部门支出描述
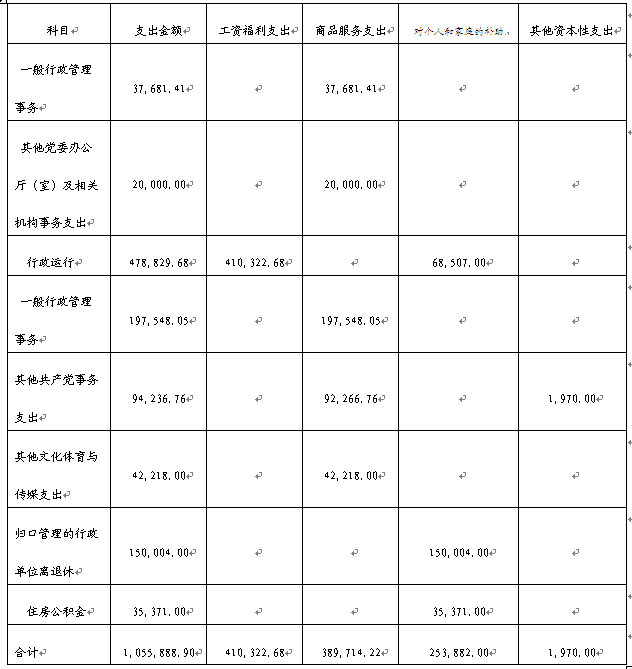
2015年收入总计1,213,689.00元,比上年增加228,312.00元,增长23%。上年结转191,729.78元。全年总支出1,055,888.90元,比上年增加110,951.31 元,增长11.7%,主要是由于调资正常增长。其中基本支出664,204.68元,比上年增长28.6%,项目支出391,684.22元,比上年降低8.5%;按经济分类看,工资福利支出410,322.68元,比上年增长5%,商品和服务支出389,714.22元,比上年增长0.3%,对个人和家庭补助支出253,882.00元,比上年增长72%,其它资本性支出1,970.00元,比上年减少90.1%。本年结转349,529.88元。2015年,我单位支出增加主要是由于调资和离退休人员增加所致,同时,由于本部门大力规范预算执行,严格按照支出进度完成支出,本年度预算执行情况良好,并进一步缩减了年末结余结转规模,在州财政局2015年预算的“压专项,增公用”的预算编制原则指导下,本年度项目支出有所减少,从而保障了我单位调资等工作的顺利开展。
2015年州委讲师团支出情况明细表
1.3部门项目实施情况
2015年度州委讲师团坚持以邓小平理论、“三个代表”重要思想、科学发展观为指导,深入贯彻落实党的十八届三中、四中全会精神,深入贯彻习近平总书记系列讲话精神,深入贯彻中宣部、中组部党委中心组学习贯彻习近平总书记系列重要讲话精神座谈会精神,坚持围绕中心,服务大局,坚持改革创新稳中求进,坚持贴近实际,贴近群众。为我州实施“五大建设”、实施“四个湘西”、实现“两个率先”,为把我州建设打造为国内外知名生态文化公园提供有力的思想价值支持。一年来加强和改进了州委中心组学习工作,全年开展了重大学习专题7个,安排理论讲座5个。同时,通过创新宣讲形式、打造宣讲新格局、开展巡回宣讲活动、创新载体等模式,切实加强和改进了宣讲工作。并完成了《干部驻村帮扶实务》、《湘西歌谣》等课题的编辑工作,取得了良好的效果。
2.绩效评价概述
2.1绩效评价目的
通过开展绩效评价,促进部门从整体上提升预算绩效管理工作水平,强化部门支出责任,规范资金管理行为,提高财政资金使用效益,保障部门更好地履行职责,使财政资金通过部门行使其职能,服务社会、群众变得更有效益和效率。
2.2绩效评价实施过程
根据《湘西州财政局关于开展2015年度州本级财政资金绩效自评工作的通知》(州财绩〔2016〕2号)等相关文件要求,州委讲师团制定了部门整体支出绩效评价的工作方案、评价指标,成立了绩效评价工作领导小组、绩效评价工作组,2016年5月10日召开了现场评价工作安排部署会,于6月15日完成自评工作。绩效评价工作主要如下:
(1)严格要求,迅速反应。根据相关通知和文件要求,及时召开有关会议,研究成立绩效评价工作领导小组、绩效评价专门工作小组,指定专人专抓,第一时间制定部门整体支出绩效评价工作方案。
(2)收集资料,核实数据。及时收集查阅2015年预算文件、追加情况、决算报表、会计凭证、相关制度等资料,对部门整体支出数据的准确性及真实性进行核实。
(3)比较分析,归纳情况。对比上年度部门整体支出情况,通过查看相关资料数据,分析整体支出是否规范合理,初步归纳总体情况。
(4)发放问卷,多方总结。按照整体支出评价工作的要求,我们制定了社会公众满意度调查问卷,分别向服务对象发放30份,社会群众发放30份,内部员工发放6份(只有6人),并以这些对象的加权得分作为衡量公众满意度的标准。
(5)总体评分,形成报告。结合以上所有工作小结的有关情况,进行整体全面分析汇总,对照指标,逐一打分,得出最后得分,并形成有关报告。
2.3绩效评价的局限性
由于部门整体支出绩效评价属于综合性的评价,其涉及管理学、经济学、社会学等多项领域,故仅仅依靠财务领域的人才在没有与其他相关领域的专家进行沟通的情况下,对部门整体支出进行独立评价可能结果并不完整。
3.部门整体支出绩效评价分析
3.1投入
1.在职人员控制率
根据湘西州机构编制委员会办公室以及湘西州人民政府办公室,设定湘西州委讲师团单位人员编制共6名,实有人员共6名,无临时聘用人员,在人员编制控制上未有超编现象。
在职人员控制率=(在职人员数/编制数)×100%
=6/6×100%=100%
在职人员控制率为100%,因此湘西州委讲师团在人员控制方面效果成效较好。根据在职人员控制率评价标准:以100%为标准。在职人员控制率≤100%,计5分,故本次在职人员控制率计5分。
2.“三公经费”变动率
2014年“三公经费”预算共计14.50万元,其中公务接待费10.00万元,公务用车购置运行费4.50万元、因公出国费0万元。
2015年部门“三公经费”预算共计13.57万元,其中公务接待费9.07万元、公务用车购置及运行费4.50万元、因公出国费0万元。
“三公经费”变动率=【(本年度“三公经费”预算数-上年度“三公经费”预算数)/上年度“三公经费”预算数】×100%=(13.57-14.50)/14.50×100%=-6.41%
根据“三公经费”评价标准:“三公经费”变动率≤0,计8分,故本次“三公经费”变动率计8分
综上可见,自《党政机关厉行节约反对浪费条例》实施以来,湘西州委讲师团在“三公经费”开支计划上严格遵守该条例的要求,切实的降低了“三公”的开支需求。
3.2过程
1.预算完成率
本单位上年结转和结余191,729.78元,其中基本支出结转15,834.32元,项目支出结转175,895.46元,年初预算840,000.00元,本年追加预算373,689.00 元,年末结余和结余349,529.88元(其中基本支出结转165,318.64元、项目支出结转和结余184,211.24元);本单位预算完成率=(上年结转+年初预算+本年追加预算-年末结余)÷(上年结转+年初预算+本年追加预算)×100%=75.13%,根据评分标准,本单位该项指标得0分。
2.预算控制率
预算控制率=(本年追加预算/年初预算)*100%=373,689.00 /840,000.00=44.48%,由于本年度年初预算过少,故使得本年度需要的额外资金较高追加预算数较大,因此导致控制率较高。根据预算控制率评价标准:预算控制率=0-10%(含),计5分;11-30%(含),计4分;31-60%(含),计3分;61-100%(含),计2分;大于100%不得分。故本次预算控制率计3分。
3.新建楼堂馆所面积控制率
2015年度,湘西州委讲师团无完工的新建楼堂馆所。故本次新建楼堂馆所面积控制率计满分(即:5分)
4.新建楼堂管所投资概算控制率
2015年度,湘西州委讲师团无完工的新建楼堂馆所。故本次新建楼堂管所投资概算控制率计满分(即:5分)
5.公用经费控制率
经过查看账目以及凭证,本年度核实的实际公用经费为0.00元。2015年度公用经费支出预算安排数为99700.00元,而实际支出数0.00元,故公用经费控制率=(实际支出公用经费/预算安排总额)*100%=0%。
根据公用经费控制率评价标准:100%以下(含)计满分,每超出1%扣2分,扣完为止。故本次公用经费控制率计8分。
6.“三公经费”控制率
经过查看账目以及凭证,2015年度核实的实际三公经费为89,328.35元。其中公物用车运行维护费58,518.35 元,公务接待费30,810.00元,因公出国(境)费用0.00元。2015年度预算控制数为135,700.00元,其中公物用车运行维护费45,000.00元,公务接待费90,700.00元,因公出国(境)费0.00元。
详细见下表:
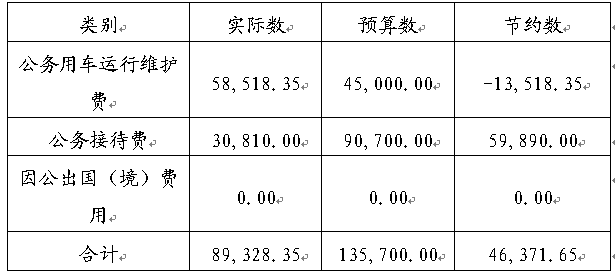
从表中数据可见,2015年度“三公经费”节约数46,371.65元。可见,在“八项规定”和“厉行节约条约”的作用下,“三公经费”已能做到可控、有余的成果。
“三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%=89,328.35/135,700.00=66%
根据“三公经费”控制率评价标准:100%以下(含)计满分,每超出1%扣2分,扣完为止。故本次“三公经费”控制率计8分。
7.政府采购执行率
2015年度本单位实际政府采购金额为95,000.00元,年初预算为95,000.00元。根据评分标准政府采购执行率=(实际政府采购金额/政府采购预算数)×100%=100%,本单位该项指标得5分。
8.管理制度健全性
湘西州委讲师团制定了多项部门管理制度,包括:州委讲师团会计管理制度,州委讲师团厉行节约制度,廉洁自律制度、州委讲师团公务接待规定、州委讲师团车辆管理制度等。
州委讲师团会计管理制度:为了规范和加强会计财务工作,充分发挥会计工作在财务管理中的作用,根据《中华人民共和国会计法》和《会计基础工作规范》以及国家统一会计制度的规定,结合州委讲师团实际和内部管理的需要,制定本制度。制度规范了单位领导人职责、会计主管职责、出纳职责、报账员的职责。
州委讲师团厉行节约制度:为强化节约意识,完善节约措施,加快节约型机关建设,制定本制度。制度规范了各项费用的审批制度、严格差旅费管理、加强公务用车的节能管理、严格控制接待费用、严格控制会议经费、节约用电用水、严格办公用品配备标准,建立办公用品领取登记签字制度、节约电话费用。
廉洁自律制度:模范遵守中央和省委、州委关于党员干部廉洁自律的规定和要求,切实做到有令则行,有禁则止,确保政令畅通。特别是深入践行《中国共产党党员领导干部廉洁从政若干规定》,做到“八个严禁” “52个不准”,中央八项规定和省、州规定。在履行公务活动中,不准接受礼品、礼金和有价证券等,不得参与高消费娱乐活动。对于无法谢绝、拒收的礼金、有价证券和高档礼品要及时如数上交纪检部门。不准向下级机关和企事业单位索要钱物和报销应由本单位或个人承担的费用。
州委讲师团公务接待规定:公务外出确需接待的,由派出单位向我团发出公函告知内容、时间、行程、人数和人员身份,有公函的来访人员,属于公务接待范围。无公函的公务活动和来访人员不予接待。省部级每人每天接待住宿标准不得超过800元,厅级每人每天接待住宿标准不得超过450元,处级及以下每人每天接待住宿标准不得超过330元。
州委讲师团车辆管理制度:为规范机关公务车辆管理,提高公务车辆使用效益,节约经费,确保运转有序和行车安全,按照州纪委、州财政局关于公车管理相关规定,结合我团实际情况,对原有制度进行了修改完善,制定本制度。车辆驾驶员不得将车辆借与他人驾驶。切实加强车辆用油管理,严格执行“一车一卡”加油法。严格执行车辆回单位停放的制度。严禁公车私用私驾。
一系列的制度措施,使得部门运行有效、工作流程有序、廉洁清明。同时保障部门工作透明,有效率。
根据管理制度健全性评价标准:有内部财务管理制度、会计核算制度等管理制度,2分;有本部门厉行节约制度,2分;相关管理制度合法、合规、完整,2分;相关管理制度得到有效执行,2分。湘西州委讲师团相关管理制度健全且相关制度得到有效执行,故管理制度健全性计8分。
9.资金使用合规性
2015年度预算资金支出符合国家财经法规等相关规定,统一由州国库集中支付核算局进行核算、制凭、编报。资金的拨付有相关负责人签名和领导的审批手续。支出按照预算批复的用途使用,未发现有截留、挤占、挪用、虚列支出的情况存在。
根据资金使用合规性评价标准:①支出符合国家财经法规和财务管理制度规定以及有关专项资金管理办法的规定;②资金拨付有完整的审批程序和手续;③项目支出按规定经过评估论证;④支出符合部门预算批复的用途;⑤资金使用无截留、挤占、挪用、虚列支出等情况。以上情况没出现一例不符合要求的扣1分,扣完为止。湘西州委讲师团支出符合国家财经法规和财务管理制度规定以及有关专项资金管理办法的规定,资金拨付有完整的审批程序和手续,项目支出按规定经过评估论证,支出符合部门预算批复的用途,资金使用无截留、挤占、挪用、虚列支出等情况。故管理制度健全性计6分。
10.预决算信息公开性
本单位2015年度预算财政已按规定要求公开,且本单位基础数据信息和会计信息资料真实、完整,基础数据信息和汇集信息资料准确。根据评分标准,本单位该项指标得满分5分。
3.3产出及效果
1.重点工作实际完成率
根据州绩效办2015年对本单位为民办实事和部门重点工程与重点工作考核评分为957.18分。则本单位重点工作实际完成率得分=(绩效办对应部分考核得分÷1000)×8=7.66分。
2.社会效益
2015年度在州委、州政府、州宣传部的正确领导下,州委讲师团认真按照转职能、转方式、转作风的要求,开展了大量的卓有成效的工作。一是加强和改进了州委中心组学习工作,全年开展了重大学习专题7个,安排理论讲座5个;二是通过创新宣讲形式、打造宣讲新格局、开展巡回宣讲活动、创新载体等模式,切实加强和改进了宣讲工作;三是完成了《干部驻村帮扶实务》、《湘西歌谣》等课题的编辑工作,取得了良好的效果;四是完成了一批上档次的论文和调查报告。对我州实施“五大建设”、实施“四个湘西”、实现“两个率先”,为把我州建设打造为国内外知名生态文化公园提供有力的思想价值支持,同时也取得了社会各界的一致好评。故本次社会效益计6分。
3.行政效能
2015年度湘西州委讲师团强抓精神文明建设,开展社会主义核心价值观宣传教育,开展了机关支部联基层、在职党员干部到社区报到、双联帮扶和送温暖活动,维护好领导班子团结,并按相关要求报送相关事项,完成公务员管理信息系统建设任务,按要求开展干部教育培训,完成网上学院学习任务,认真开展党的群众路线教育实践活动,严格遵守中央、省委和州委“四风”系列规定。促进了部门改进文风会风,加强经费及资产管理,推动网上办事,提高行政效率,降低行政成本效果较好。故本次行政效能计6分。
4.社会公众或服务对象满意度
截止2015年6月25日,我们针对服务对象、社会群众、部门内部员工分别发放调查问卷共计66份,收回问卷66份,其中有效问卷为66份。经过分数统计,该项指标的分数总计为94.47分。可见社会对湘西州委讲师团的工作以及服务认可度较好。
根据社会公众或服务对象满意度评价标准:90%(含)以上计6分;80%(含)-90%,计4分;70%(含)-80%,计2分;低于70%计0分。故本次社会公众或服务对象满意度计6分。
4.绩效评价结论
根据部门整体支出绩效评价指标规定的内容,经州委讲师团认真自评,评价得分为92.66分,2015年度整体支出绩效评为“优”。
4.2存在绩效问题
无
5.经验教训与建议
5.1经验教训
财政支出在账目上核算并未真正达到专户专项核算,因为其未在相关的经济科目下列入“项目名称”的二级科目,例如“经费支出-项目支出-财政拨款支出 -XXX项目-XX费”,由于财务软件的原因故导致虽然财政资金使用属于相应的经济科目内核算范围,但这会造成项目资金支出金额不够直观,且要对某一项目清查时会使工作量巨大。随着《新预算法》的实施,未来在预算公开方面的要求会越来越严格,公布的预算内容会越来越详细。所以对平时的支出要做到精确,经办人员要对支出资金做好明细记录。
6.2建议
(1)加强制度建设,一项新生事物的推行离不开制度建设,因此,建议我州财政部门按照财政部文件精神,围绕科学规范推进绩效评价工作的要求,出台一系列符合我州实际情况的绩效评价制度规范,建立相对完整的绩效评价制度体系,为绩效评价工作的稳步推进提供政策依据。
(2)各级各部门加强配合协调。财政支出评价体系是包括财政部门在内的政府各部门共同参与配合进行管理和评价公共产品和公共服务质量和效益的管理体制,因此,全州财政部门和各预算单位是绩效评价的主体,做好绩效评价是大家共同的责任和任务,必须充分调动各预算单位和部门的积极性和主管能动性。同时,在绩效评价体系中,各级部门应该积极建言献策,进一步完善绩效评价体系指标。
(3)加强创新机制制度建立。绩效评价是一项系统工程,要求统一部署,规范程序;同时又是一项新生事物,无章可循,需要创新思维,不拘一格,所以应该做到“统而不死,活而不乱”,我州应该结合自身特点,在上级财政部门的指导下,有针对性地开展绩效评价工作,在绩效评价中,突出我州特色,突出对重点项目和涉农项目的绩效评价工作,以更好地为湘西精准扶贫服务。
(4)加强宣传培训。财政支出绩效评价工作是一项新的工作,要充分利用各种机会、各种场合、各种手段宣传绩效评价,开展多种形式的学习交流活动,提高理论水平和实践能力,展示绩效评价取得的成果,提高各部门及社会公众的绩效意识。
(5)将绩效管理纳入财务管理日常工作。绩效评价是衡量财政支出的规范性和有效性的一个重要体系,因此应将财政支出绩效评价纳入单位财务管理的一项日常工作,在日常的支出中,应将绩效评价纳入其中,对每一笔支出的效益和产出进行评估,从而真正做到让财政资金发挥更大的效益。
附件:1、湘西自治州委讲师团2015年部门整体支出绩效评价指标表.xls
评价单位:湘西州委讲师团
报告时间: 2016年6月